Übernommen: Software behalten oder ablösen?
Nach einer Übernahme kommt fast immer dieselbe Vorgabe: Ab jetzt gilt das System des Käufers. Bevor Sie eine eingespielte Lösung abschalten, lohnt eine nüchterne Prüfung – denn meist braucht die Gruppe nur Ihre Zahlen, nicht Ihre Abläufe.
Gespräch vereinbarenMuss eine übernommene Gesellschaft auf die Software des Käufers wechseln?
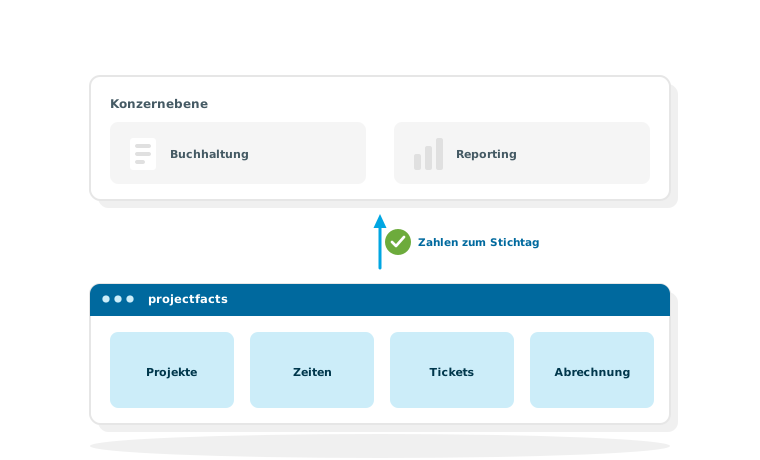
Nicht zwangsläufig. In den meisten Fällen braucht die Gruppe zwei Dinge: die Finanzdaten in ihrem Buchhaltungssystem und ein paar Kennzahlen für das Reporting. Beides lässt sich übergeben, ohne dass die Gesellschaft ihr operatives System wechselt. Der Käufer bekommt seine Standardisierung dort, wo sie wirkt – auf der Zahlenebene. Die Gesellschaft behält die Abläufe, für die sie gekauft wurde.
Diese Seite hilft bei der Prüfung. Sie benennt, was eine Ablösung tatsächlich kostet, in welchen Fällen sie trotzdem richtig ist, und welche Fragen im Gespräch mit der Konzern-IT gestellt werden sollten. Sie ist zum Weiterleiten gedacht.
Zwei Ebenen, zwei völlig verschiedene Anforderungen
Die Konzernebene braucht Zahlen
Buchungssätze, Konsolidierung, Kennzahlen zum Stichtag. Standardisierung ist hier sinnvoll und leicht zu erreichen.
Die Gesellschaft braucht Abläufe
Projekte, Zeiten, Tickets, Abrechnung. Hier steckt das Geschäft, für das die Gesellschaft gekauft wurde.
Dazwischen genügt eine Übergabe
Eine definierte Schnittstelle statt eines Systemwechsels. Schmal, planbar, in Wochen eingerichtet.
Die Frage, die vor der Wirtschaftlichkeit kommt
Bevor jemand rechnet, ob sich ein Wechsel lohnt, gehört eine andere Frage geklärt: Kann das Zielsystem ein deutsches Unternehmen überhaupt vollständig abbilden? Wer international einkauft, kennt die deutschen Besonderheiten oft nicht – nicht aus Nachlässigkeit, sondern weil sie in seinem Heimatmarkt keine Rolle spielen.
Drei Punkte, die geprüft gehören
Erstens die elektronische Rechnung: Seit dem 01.01.2025 müssen inländische Unternehmen im B2B-Bereich E-Rechnungen empfangen und verarbeiten können, ab 2028 gilt die Pflicht für alle inländischen B2B-Umsätze. In Deutschland sind dafür vor allem die Formate ZUGFeRD und XRechnung im Einsatz. Die Einzelheiten stehen unter E-Rechnung und im Beitrag Alles zu E-Rechnungen.
Zweitens die Buchhaltung: In Deutschland arbeitet der Steuerberater in aller Regel mit DATEV. Fehlt der passende Export, entsteht diese Arbeit nicht weniger, sondern nur an anderer Stelle – jeden Monat, von Hand. Wie die Übergabe bei projectfacts läuft, steht auf der Seite zur DATEV-Schnittstelle.
Drittens die Arbeitszeit: Für die Aufzeichnung von Arbeitszeiten gelten in Deutschland eigene Anforderungen, nachzulesen unter Zeiterfassungspflicht.
Warum das die Reihenfolge des Gesprächs ändert
Solange die Diskussion um Kosten und Gewohnheiten kreist, steht Aussage gegen Aussage. Sobald es um Anforderungen geht, die erfüllt sein müssen, ist es keine Geschmacksfrage mehr. Dann ist nicht mehr zu begründen, warum die Gesellschaft ihr System behalten möchte – sondern zu belegen, dass das Zielsystem die Anforderungen abdeckt. Diese Belege sollten vorliegen, bevor ein Abschalttermin steht.
Was der Käufer wirklich braucht – und wie er es bekommt
Der wichtigste Teil dieser Seite ist nicht der Einwand, sondern die Alternative. Sie ist konkret, und jeder Baustein ist eine bestehende Funktion.
Finanzdaten für die Buchhaltung der Gruppe
Buchungssätze, Debitoren und Belege gehen über die DATEV-Schnittstelle an die Buchhaltung oder den Steuerberater. Für österreichische Gesellschaften übernimmt die BMD-Schnittstelle dieselbe Aufgabe. Wo ein anderer Kontenrahmen gilt, wird der Export darauf eingestellt.
Kennzahlen für das Konzern-Reporting
Umsatz, Auslastung, Projektstände und Zeiten gehen zum Stichtag an das Berichtswesen der Gruppe – über die REST-API oder als Auswertung, wie unter Power BI und Export beschrieben. Der Lauf ist zeitgesteuert, sodass niemand monatlich an eine Meldung erinnert werden muss.
Anmeldung und Rechte
Die Anmeldung läuft über Single Sign-on mit dem Microsoft-365-Konto, siehe Microsoft 365. Wer das Unternehmen verlässt, verliert den Zugang dort, wo die Gruppe ihn ohnehin verwaltet.
Währungen und Länder
Gehört die Gesellschaft künftig zu einer ausländischen Mutter, kommen Fremdwährung und abweichende Regeln ins Spiel. Umsätze lassen sich zum Kurs des Belegdatums umrechnen, sodass die Zentrale auf dieselben Zahlen in ihrer Währung schaut. Was dabei einstellbar ist, steht unter Internationalisierung.
Was eine Ablösung kostet – die Posten, die selten im Budget stehen
Ein Systemwechsel wird meist mit Lizenzkosten verglichen. Das ist der kleinste Teil der Rechnung. Diese Posten fehlen häufig in der Kalkulation, obwohl sie anfallen.
Einmalige Kosten
Das Auswahl- und Migrationsprojekt selbst, der Parallelbetrieb während der Umstellung, die Datenübernahme sowie die Schulung aller Mitarbeiter. Dazu kommt, was im Zielsystem nachgebaut werden muss, weil es dort nicht vorgesehen ist – solche Anpassungen sind erfahrungsgemäß der größte einzelne Posten.
Was nicht mitkommt
Historie, Belege, Zeitreihen und Projektarchive lassen sich selten vollständig übernehmen. Was fehlt, fällt nicht am Umstellungstag auf, sondern Monate später – beim Jahresabschluss, bei einer Prüfung oder wenn jemand nachvollziehen möchte, wie ein Projekt gelaufen ist.
Die laufenden Kosten, die niemand bucht
Produktivitätsverlust in der Umstellungsphase. Verlorene Prozessreife: Abläufe, die über Jahre eingespielt wurden, beginnen von vorn, samt der Fehler, die dabei wieder gemacht werden. Und das Risiko, dass genau die Leistungsträger gehen, die diese Abläufe getragen haben – in einer Phase, in der die Gesellschaft eigentlich liefern soll.
Wann eine Ablösung richtig ist – und wann nicht
Es gibt Fälle, in denen der Wechsel die richtige Entscheidung ist. Wer das nicht sagt, macht sich unglaubwürdig. Diese Einordnung hilft bei der ehrlichen Prüfung.
Eine Ablösung ist sinnvoll, wenn …
… die Gesellschaft kein eigenes Leistungsgeschäft führt, sondern eine Vertriebs- oder Verwaltungseinheit ist. Wenn ihre Abläufe denen der Gruppe ohnehin gleichen. Wenn das Zielsystem den Fachbereich vollständig abdeckt, einschließlich der deutschen Anforderungen. Und wenn die Gruppe die Umstellung samt Folgekosten trägt. Dann überwiegt der Vorteil einer einheitlichen Landschaft.
Das Behalten ist die bessere Wahl, wenn …
… die Gesellschaft ein eigenes Projekt- oder Dienstleistungsgeschäft führt. Wenn ihre Abläufe spezifisch sind und messbar funktionieren. Wenn das Zielsystem kein Projekt-, Zeit- oder Ticketmodul mitbringt und diese Bereiche erst gebaut werden müssten. Oder wenn deutsche Anforderungen im Zielsystem nicht abgedeckt sind.
Der häufigste Fall liegt dazwischen
Die Gruppe standardisiert die Finanzebene, die Gesellschaft behält die operative. Das ist keine Ausnahme und kein Sonderweg, sondern in Unternehmensgruppen mit unterschiedlichen Geschäftsmodellen die übliche Aufteilung.
Konzern oder Fonds – zwei verschiedene Rechnungen
Wer gekauft hat, entscheidet mit, welches Argument zählt. Die beiden Käufertypen verfolgen unterschiedliche Ziele.
Der strategische Konzern
Er will langfristig eine einheitliche Landschaft, und das ist ein legitimes Ziel. Der Einwand lautet nicht, dass Harmonisierung falsch wäre, sondern dass sie auf der Zahlenebene bereits erreicht ist. Eine Harmonisierung auf der Prozessebene kostet zusätzlich und bringt bei einem andersartigen Geschäft wenig – die Abläufe eines Projektdienstleisters lassen sich nicht sinnvoll denen eines Produktionsbetriebs angleichen.
Der Finanzinvestor
Ein Fonds will Wertsteigerung und einen geordneten Verkauf in einigen Jahren. Dafür sprechen zwei Punkte gegen einen Systemwechsel. Erstens bindet er Aufmerksamkeit und Personal genau in der Phase, in der die Gesellschaft Ergebnisse liefern soll. Zweitens ist eine Gesellschaft, die ihr eigenes System eigenständig betreibt, beim Weiterverkauf deutlich einfacher herauszulösen als eine, die tief in die IT der Gruppe verflochten wurde. Eigenständigkeit ist beim Exit ein Vorteil, kein Makel.
Fragen für das Gespräch mit der Konzern-IT
Diese Fragen sind sachlich gemeint und sollten auch so gestellt werden. Sie sind nicht dazu da, jemanden vorzuführen, sondern dazu, eine Entscheidung auf eine belastbare Grundlage zu stellen. Erfahrungsgemäß sind mehrere davon schlicht noch nicht gestellt worden.
Zuerst die Anforderungen
Erzeugt und empfängt Ihr System E-Rechnungen in ZUGFeRD und XRechnung? Liefert es einen DATEV-Export für unseren Steuerberater – und wenn nein, wer übernimmt diese Arbeit künftig? Bildet es die deutsche Arbeitszeiterfassung ab? Und: Wer trägt die Verantwortung, wenn nach der Umstellung eine gesetzliche Anforderung nicht erfüllt ist?
Danach die Wirtschaftlichkeit
Welche Daten braucht die Gruppe konkret, in welchem Format und zu welchem Stichtag? Deckt das Zielsystem Projektzeiterfassung, Ticketbearbeitung und Projektabrechnung wirklich ab oder nur die Buchhaltung? Wer trägt Migrationskosten und Produktivitätsverlust – die Gesellschaft oder die Gruppe? Was geschieht mit Historie, Belegen und laufenden Projekten? Und wurde geprüft, ob eine Anbindung genügt, bevor die Ablösung beschlossen wurde?
Der saubere Weg: zwei Ebenen
Am Ende steht kein Gegeneinander, sondern eine Aufteilung, die beide Seiten bekommen lässt, worauf es ihnen ankommt.
Was jede Seite erhält
Die Gruppe bekommt ihre Zahlen in ihrem System, zum Stichtag, in ihrem Format und ohne manuelle Meldungen. Die Gesellschaft behält die Abläufe, mit denen sie ihr Geschäft betreibt, und die Abdeckung der deutschen Anforderungen. Eingerichtet ist eine solche Übergabe in Wochen, nicht in Quartalen – und sie lässt sich später jederzeit erweitern, wenn die Gruppe doch mehr Daten braucht.
Falls sich am Ende zeigt, dass eine Ablösung die richtige Entscheidung ist, gilt dasselbe in die andere Richtung: Alle Daten lassen sich über die Schnittstelle und die Exportfunktionen herausziehen. Eine sachliche Prüfung schadet auch dann nicht, wenn sie gegen uns ausgeht.
Wir sprechen mit Ihrer Konzern-IT
Statt Argumente hin und her zu tragen: ein gemeinsamer Termin mit Ihnen und den Verantwortlichen der Gruppe. Wir zeigen, welche Daten wie übergeben werden können, und beantworten die technischen Fragen direkt. Kostenlos und unverbindlich.
Gemeinsamen Termin vereinbarenNoch Fragen? Wir haben die passende Antwort!
Sie stehen vor einer solchen Entscheidung oder möchten die technischen Möglichkeiten der Datenübergabe im Detail besprechen? Sprechen Sie uns an, gern auch kurzfristig.